L'essentiel en 30 secondes
Préparer la transmission, pas seulement réduire l'impôt
- Anticiper permet de coordonner la protection des proches, les revenus du donateur et la continuité d'une entreprise.
- Donation, donation-partage et démembrement répondent à des objectifs différents : aucun outil ne convient à toutes les familles.
- Les abattements et le pacte Dutreil sont soumis à des conditions ; SCI et holding ne créent pas d'exonération automatique.
- 2040 est un horizon de réflexion : la fiscalité applicable sera celle en vigueur au moment de chaque opération.
Qu'est-ce que la grande transmission à l'horizon 2040 ?
La grande transmission désigne le transfert de patrimoine entre générations, notamment sous l'effet du vieillissement des baby-boomers. Entreprises familiales, biens immobiliers, portefeuilles financiers et participations sociales sont concernés.
Pour les dirigeants, professions libérales, investisseurs et familles patrimoniales, l'enjeu n'est pas seulement fiscal : il faut aussi préparer les futurs propriétaires, préserver les revenus des parents et organiser les décisions entre héritiers. Un patrimoine important ne se résume pas à un montant ; sa composition et sa complexité comptent tout autant.
Les principes fondamentaux de la transmission patrimoniale
Une transmission à titre gratuit peut intervenir du vivant par donation ou au décès par succession. La stratégie doit respecter la réserve héréditaire, les règles applicables aux donations et aux testaments et l'interdiction des pactes sur succession future, sauf exceptions prévues par la loi.
L'objectif est de concilier liberté de transmission, sécurité juridique et protection des héritiers. Les donations passées et la situation matrimoniale doivent être examinées avant toute nouvelle opération.
Comprendre la réserve héréditairePourquoi anticiper la transmission de son patrimoine ?
Préparer une transmission plusieurs années à l'avance ouvre davantage de possibilités. Attendre le décès peut concentrer les décisions, le financement des droits et les difficultés de partage au même moment.
- Mobiliser les abattements disponibles et planifier leur renouvellement.
- Répartir progressivement les actifs entre les proches.
- Accompagner les enfants dans la gestion du patrimoine reçu.
- Préparer la reprise de l'entreprise et le financement des éventuelles soultes.
- Conserver des ressources suffisantes pour ses propres besoins.
Une préparation précoce peut réduire la charge fiscale, mais elle doit être comparée au coût des actes et aux contraintes civiles de la donation.
Donation simple ou donation-partage : quel outil choisir ?
La donation transmet immédiatement un bien ou un droit : immobilier, liquidités, portefeuille financier, parts de SCI ou titres de société.
La donation simple
Elle attribue un actif à un bénéficiaire déterminé et peut constituer une première étape de transmission progressive. Ses conséquences sur le rapport à la succession et la réserve doivent être anticipées.
La donation-partage
Elle organise la répartition entre les bénéficiaires dès le vivant du donateur. Sous les conditions légales, les biens sont évalués au jour de la donation-partage pour le calcul de la réserve : ce gel n'est donc pas automatique pour tout acte intitulé donation-partage.
Elle peut limiter les contestations et attribuer l'entreprise à un enfant repreneur, tout en répartissant d'autres biens ou des soultes entre les autres enfants.
En savoir plus sur les donationsQuels abattements fiscaux utiliser pour transmettre ?
Chaque parent peut bénéficier d'un abattement de 100 000 € par enfant, renouvelable tous les 15 ans. Deux parents peuvent donc mobiliser au total 200 000 € pour un enfant si leurs abattements respectifs sont entièrement disponibles.
Les donations effectuées dans le délai de rappel fiscal réduisent l'abattement disponible. L'absence de droits de donation n'exonère pas des déclarations ni des éventuels frais notariés. Les règles futures ne peuvent pas être garanties jusqu'en 2040.
Estimer mes droits de donationLe démembrement : transmettre la nue-propriété et conserver l'usufruit
Le démembrement sépare l'usufruit, qui permet d'utiliser le bien et d'en percevoir les revenus, de la nue-propriété. Les parents peuvent donner la nue-propriété aux enfants tout en conservant l'usufruit.
La base taxable d'une donation de nue-propriété dépend notamment de la valeur des droits transmis ; pour un usufruit viager, le barème fiscal tient compte de l'âge de l'usufruitier. Cette organisation peut préserver les loyers ou la jouissance d'un logement.
Conserver l'usufruit ne signifie pas conserver un contrôle absolu. La vente de la pleine propriété requiert normalement l'accord des deux titulaires. Pour les titres de société, les droits de vote et les statuts demandent une attention particulière.
Calculer usufruit et nue-propriétéTransmettre une entreprise familiale : le rôle du pacte Dutreil
La transmission d'entreprise doit concilier continuité de l'activité et financement de la transmission. Donation de titres, donation-partage, démembrement et holding familiale peuvent être étudiés ensemble, sans être nécessairement tous utiles.
Une exonération de 75 % de la valeur éligible
Le pacte Dutreil peut exonérer de droits de mutation à titre gratuit 75 % de la valeur éligible transmise. Il ne réduit pas automatiquement de 75 % la facture fiscale finale.
Son application dépend notamment de l'activité de l'entreprise, des engagements de conservation et des conditions de direction. Les activités commerciales, industrielles, artisanales, agricoles ou libérales peuvent être concernées dans le cadre légal applicable ; une société de simple gestion patrimoniale n'est pas automatiquement éligible.
Le cumul avec une donation en nue-propriété exige une analyse spécifique, notamment des droits de vote de l'usufruitier. La qualification d'une holding et le respect des engagements doivent être vérifiés avant l'acte.
Préparer la transmission de mon entrepriseLa SCI familiale pour organiser un patrimoine immobilier
Une société civile immobilière peut centraliser des immeubles, organiser la gérance et faciliter la donation progressive de parts sociales. La donation de parts avec réserve d'usufruit peut s'inscrire dans cette stratégie.
- Définir les pouvoirs du gérant et les modalités de décision.
- Fractionner la transmission des parts plutôt que celle de chaque immeuble.
- Encadrer l'entrée de nouveaux associés et les sorties.
- Étudier la valorisation des parts, les dettes et le régime fiscal de la société.
La SCI ne supprime pas les droits de donation ou de succession. Sa création et sa gestion ont un coût ; une décote de parts ne doit jamais être appliquée sans justification.
Organiser la transmission immobilièreLa holding familiale : gouvernance, contrôle et transmission
La holding peut organiser le contrôle d'un groupe, préparer la transmission de titres et gérer des capitaux issus d'une cession. Elle aide parfois à coordonner plusieurs héritiers autour de règles de gouvernance communes.
Elle n'est pas une solution fiscale universelle. Son intérêt dépend de ses fonctions réelles, de son régime fiscal, des statuts et de la situation familiale. L'éligibilité au pacte Dutreil doit être vérifiée séparément : toute holding patrimoniale n'y ouvre pas droit.
Comprendre les outils de transmission du dirigeantFavoriser un enfant repreneur sans déséquilibrer la famille
Attribuer l'entreprise à un seul enfant peut préserver sa cohérence économique, mais il faut respecter les droits des autres héritiers et s'assurer que le repreneur pourra financer les compensations.
- Organiser une donation-partage avec des lots adaptés.
- Attribuer d'autres actifs aux enfants qui ne reprennent pas l'entreprise.
- Prévoir des soultes compensatrices et leur financement.
- Étudier une attribution hors part successorale dans les limites de la quotité disponible.
- Expliquer les choix de gouvernance et préparer les futurs associés.
Quatre étapes pour préparer une grande transmission
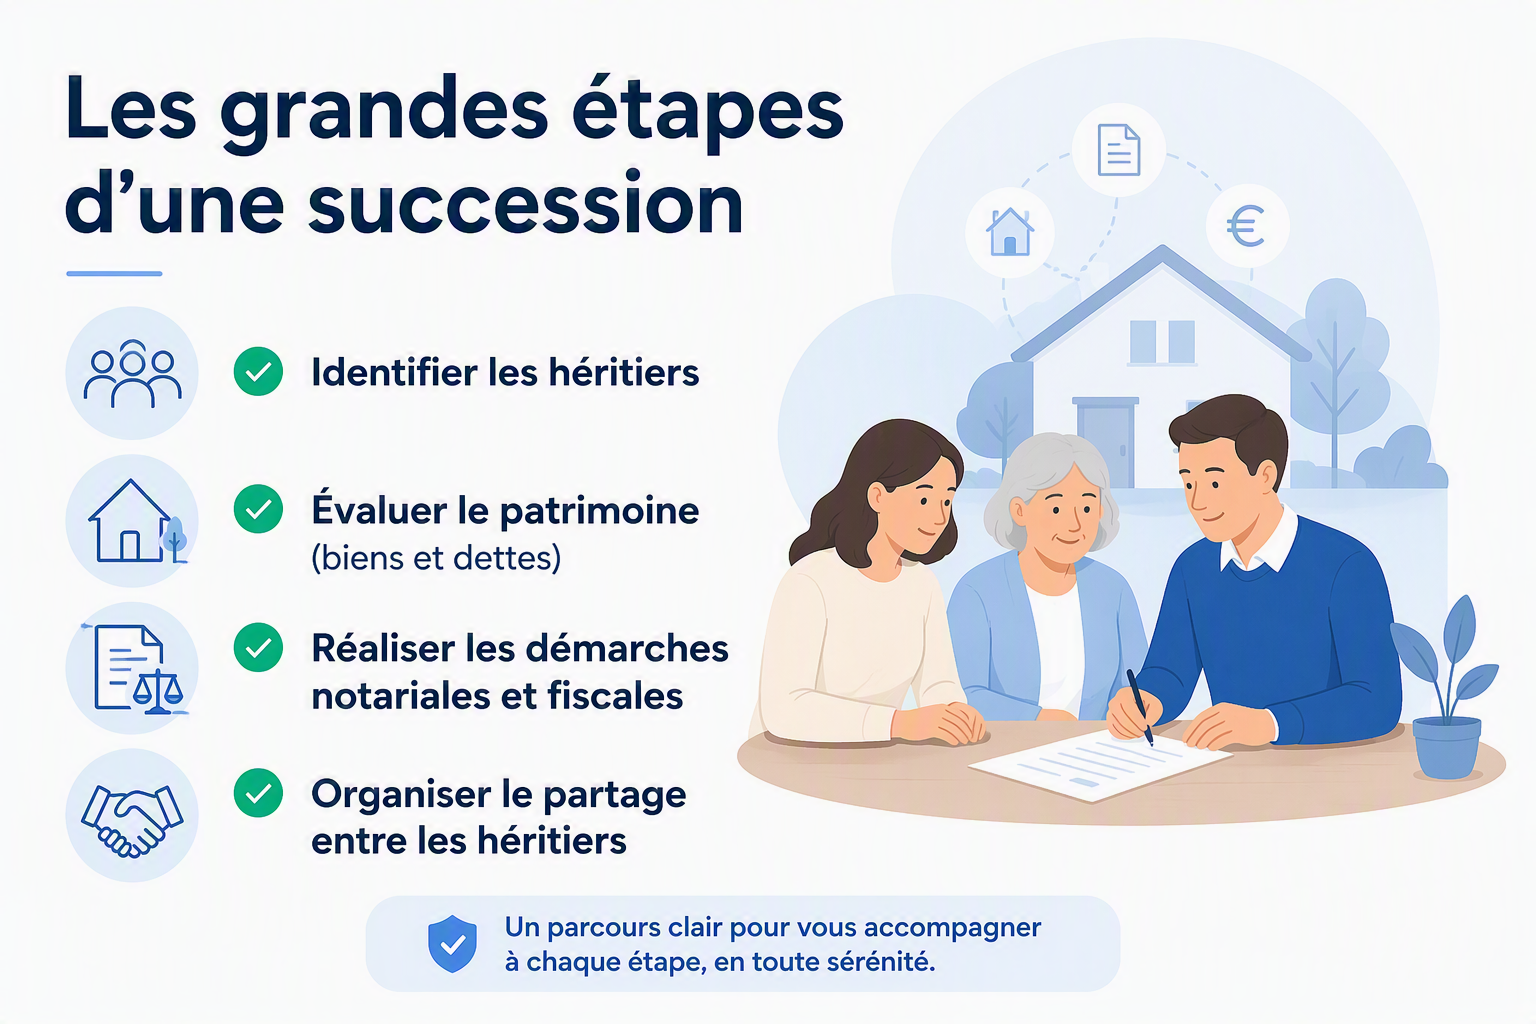
- Anticiper. Inventoriez actifs, dettes, donations antérieures et besoins de revenus. Fixez vos objectifs et identifiez les futurs repreneurs.
- Structurer. Comparez donation-partage, démembrement, SCI et holding en tenant compte des frais et des contraintes.
- Protéger. Vérifiez les droits du conjoint et des enfants, l'équilibre des lots et la continuité de l'entreprise.
- Optimiser et suivre. Mobilisez les dispositifs disponibles, formalisez les actes avec vos conseils et réexaminez la stratégie lors des changements familiaux ou fiscaux.
Une stratégie sur mesure associe votre notaire et, selon les actifs, vos conseils fiscaux, juridiques ou comptables. Le bilan succession constitue un premier point de repère, pas une validation juridique de l'opération.
Questions fréquentes sur la grande transmission
Sources et points de vigilance
Repères généraux fondés sur les textes applicables. Les conditions détaillées, les donations antérieures et les évolutions législatives doivent être vérifiées avant chaque opération.